Rettsstatens blindsone: En kritisk gjennomgang av den norske gjeldsordningen
Vi retter et kritisk søkelys mot den norske gjeldsordningen og peker på store systemiske svakheter som rammer samfunnets mest sårbare. Selv om ordningens intensjon er god, hindres den i praksis av uholdbart lange saksbehandlingstider, mangel på juridisk bistand ved tvungen gjeldsordning i retten, og et utdatert, analogt kommunikasjonssystem. I tillegg skaper et uforståelig juridisk språk og vilkårlig skjønn mellom ulike distrikter store rettssikkerhetsmessige utfordringer for skyldnerne.
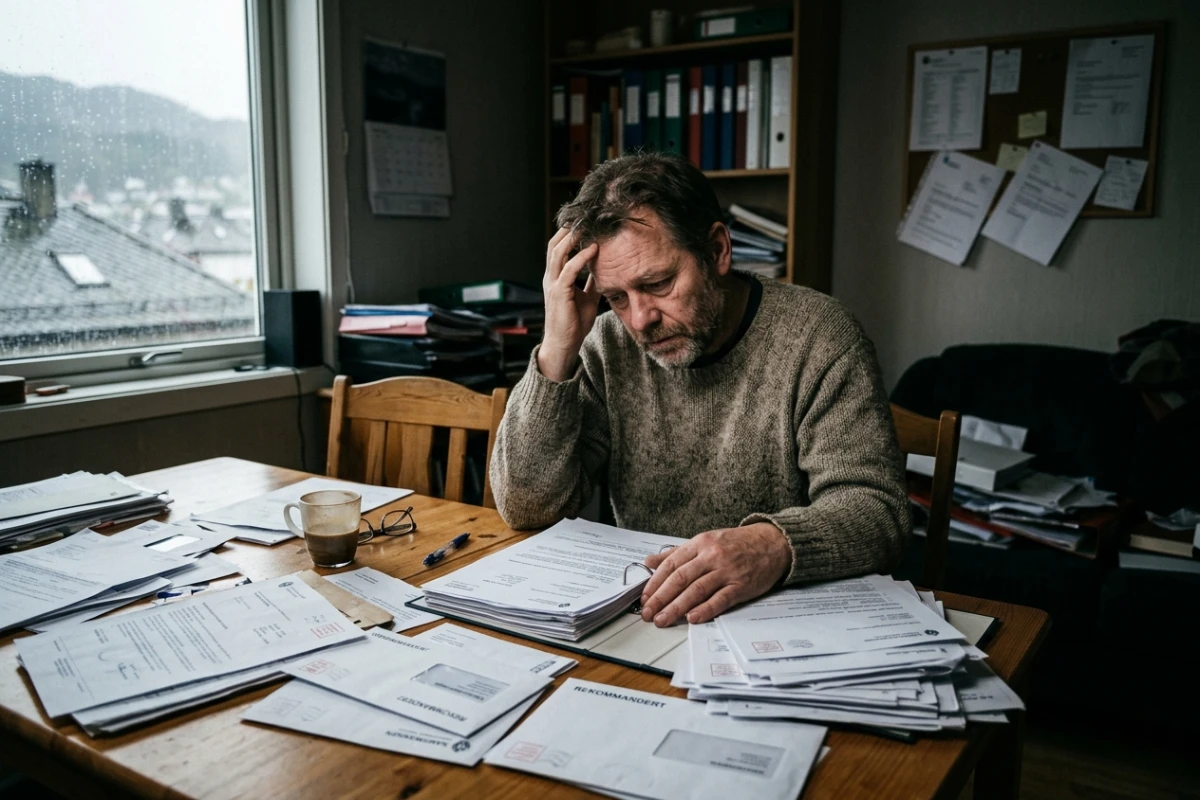
Gjeldsordningsloven ble innført i 1993 for å gi mennesker med uoverkommelige økonomiske problemer en sjanse til å gjenreise sitt liv og sin økonomi. Lovens intensjon er humanistisk og preget av tanken om en «ny start». Men bak de gode intensjonene skjuler det seg et system som i praksis oppleves som en ugjennomtrengelig, langtekkelig og psykisk utmattende byråkratisk labyrint.
Når enkeltmennesker i dyp krise møter namsmannen, blir de stående i en sårbar posisjon uten tilstrekkelig rettssikkerhet. Systemet preges av uholdbare saksbehandlingstider, et fravær av juridisk bistand i kritiske faser og en arkaisk kommunikasjonsform.
1. Systemisk flaskehals: Den uholdbare saksbehandlingstiden
Et av de mest akutte problemene ved gjeldsordningsinstituttet er den ekstreme tidsbruken. Sivilombudet har gjentatte ganger rettet skarp kritikk mot namsmennene for brudd på lovens intensjon om at saker skal behandles «uten ugrunnet opphold».
-
Lovens krav vs. virkelighet: Mens det offisielle resultatkravet for behandling av en gjeldsordningssøknad er satt til maksimalt 90 dager, har den reelle ventetiden i mange politidistrikter ligget langt over dette – til tider opp mot et halvt år bare for å få behandlet selve søknaden.
-
Psykisk og økonomisk unntakstilstand: For en skyldner betyr denne ventetiden måneder i et økonomisk vakuum. Mens søknaden ligger i kø, stopper ikke rentene å løpe, inkassosalærene vokser, og det konstante presset fra kreditorer vedvarer. Denne unntakstilstanden tærer massivt på søkernes psykiske helse.
2. Tvungen gjeldsordning: Et rettssikkerhetsmessig tomrom
Hvis kreditorene nekter å godta en frivillig avtale, må saken bringes inn for tingretten som en begjæring om tvungen gjeldsordning. Det er i denne fasen systemets største rettssikkerhetsmessige svakhet åpenbarer seg:
Det gis som hovedregel ingen offentlig rettshjelp eller juridisk bistand til skyldneren under en tvungen gjeldsordningsprosess i retten.
Mens profesjonelle kreditorer (banker, finansinstitusjoner og inkassobyråer) stiller med egne advokater og spesialister, må privatpersonen sitte alene overfor domstolen. Å navigere i komplekse prosessuelle regler i tvangsfullbyrdelsesloven og gjeldsordningsloven uten advokat strider mot det grunnleggende rettsstatlige prinsippet om "equality of arms" – paritet mellom partene i en rettssak. Skyldneren forventes i praksis å opptre som sin egen jurist mot profesjonelle aktører.
3. Postgangens tyranni: Komplisert og analog brevveksling
I et digitalisert Norge der nesten all offentlig kommunikasjon foregår via Altinn eller Nav.no, fremstår gjeldsordningsprosessen som et museum for analog saksbehandling.
-
Krav om fysiske brev: Klager på avslag og vesentlig korrespondanse krever ofte fysisk underskrift og må sendes per ordinær postgang eller leveres personlig hos namsmannen. Politiet presiserer på sine nettsider at klager sendt på e-post ikke blir behandlet.
-
Risiko for formfeil: Denne utstrakte bruken av tradisjonell brevpost og analoge skjemaer øker risikoen for misforståelser, tapte dokumenter og tidsnød. Hvis et brev blir borte i posten, eller skyldneren ikke overholder en ukesfrist fordi brevet kom sent frem, kan hele prosessen kollapse.
4. Språklig fremmedgjøring og uforståelig innhold
Dokumentene som utveksles i en gjeldsordningssak er tunge, fulle av juridisk sjargong, og vanskelige å forstå for folk uten særskilt utdannelse. Begreper som preklusivt varsel, støtende kriterium, friverdi, samskyldneransvar og livsoppholdssatser kastes mot en søker som kanskje allerede er kognitivt overbelastet av langvarig økonomisk stress.
Når innholdet i brevene er vanskelig å tolke, øker sjansen for at skyldneren trår feil. En misforståelse av hva som utgjør det disponible beløpet, eller hva man har plikt til å rapportere av endret inntekt, kan i verste fall føre til at en løpende gjeldsordning blir opphevet – med katastrofale følger for den det gjelder.
5. Geografiske forskjeller og skjønnets vilkårlighet
Evalueringer og innspill fra blant annet Forbrukerrådet og Finans Norge viser at loven praktiseres ulikt avhengig av hvor i landet du bor.
| Problemområde | Konsekvens i praksis |
| Vurdering av bolig | I noen distrikter tvinges skyldneren til å selge boligen umiddelbart; i andre får de beholde den fordi det vurderes som billigere enn å leie. |
| Rimelige boutgifter | Grensen for hva namsmannen godtar som en "rimelig" husleie varierer sterkt mellom ulike namsdistrikter. |
| Det «støtende» kriteriet | Tolkningen av om gjeld er «nylig stiftet» (ofte definert som yngre enn to år) har vært gjenstand for ulik skjønnshåndtering, noe som gjør utfallet uforutsigbart. |
Konklusjon: Behov for en radikal humanisering
Gjeldsordningsloven fungerer i dag som en buffersone for samfunnets aller mest økonomisk sårbare, men verktøyet har blitt for tunggant. Systemet svikter på de områdene hvor søkeren trenger mest støtte: tid, kommunikasjon og juridisk beskyttelse.
For at ordningen skal oppfylle sitt samfunnsmandat, kreves det en radikal modernisering:
-
Digitalisering: Prosessen må flyttes over på sikre, digitale portaler som sikrer umiddelbar kommunikasjon.
-
Rettshjelp: Det må innføres gratis juridisk bistand ved tvungne ordninger i retten.
-
Klarspråk: Forvaltningen må vaske jussen ut av brevvekslingen og snakke et språk folk forstår.
Først da kan vi snakke om en reell og verdig økonomisk rehabiliteringsprosess i den norske velferdsstaten.
Ofte stilte spørsmål
Hva er din reaksjon?
 Liker
0
 Misliker
0
 Elsker
0
 Morsom
0
 Wow
0
 Trist
0
 Sint
0
Vi leverer tidsaktuelle saker, inspirerende livsstils stoff og grundige analyser av trendene som former samfunnet vårt. Vårt mål er å skape en åpen og levende plattform som holder deg oppdatert, samtidig som vi gir rom for de gode historiene og den brennende skrivegleden.
Kommentarer (0)