Slik ruster du privatøkonomien mot uforutsette utgifter
Uforutsette utgifter kan ramme hvem som helst, og den beste måten å sikre privatøkonomien på er å bygge opp en dedikert buffer konto. Ved å ha 1–2 månedslønner stående i bakhånd, opprette automatiske trekk på lønningsdagen og kutte unødvendige kostnader på faste avtaler, skaper man en økonomisk trygghet som hindrer at uventede regninger fører til økonomisk krise.
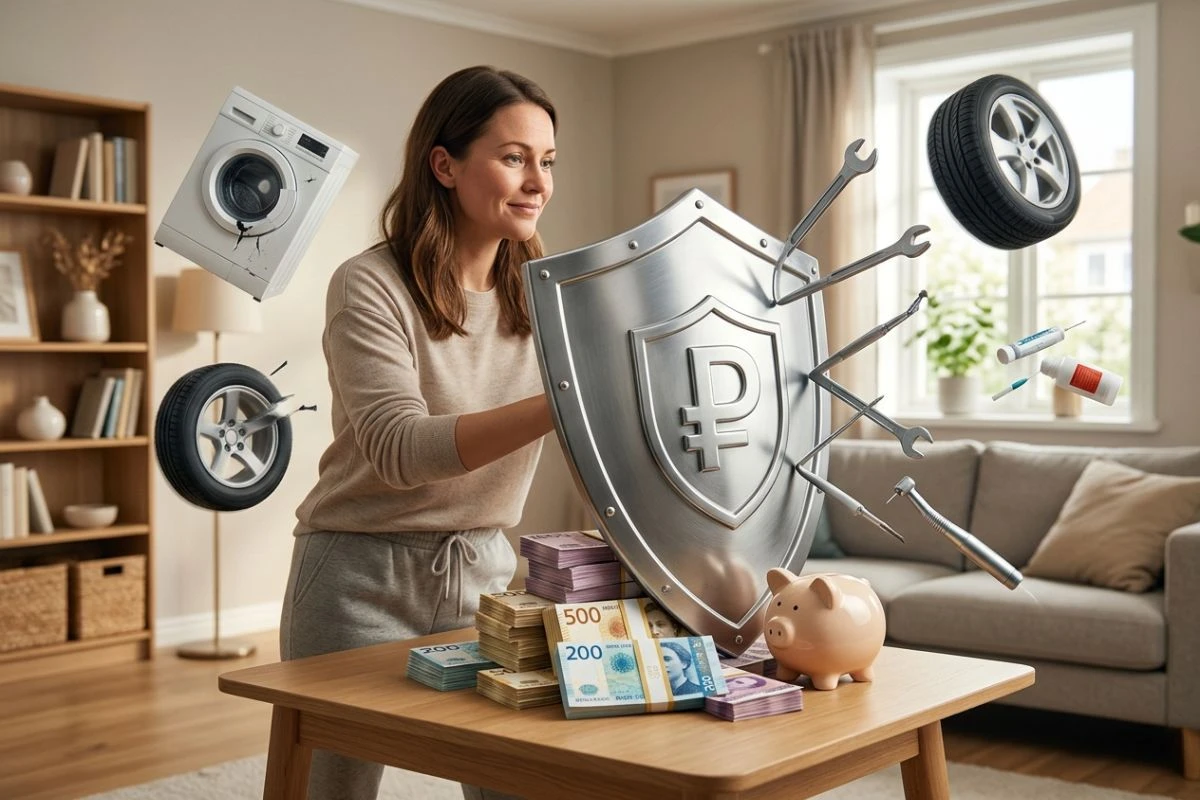
Det er få ting som føles verre enn når vaskemaskinen plutselig gir opp, eller bilen må til verksted når kontoen allerede er stram. Uventede utgifter dukker opp som om de er planlagt akkurat når det passer dårlig.
Med noen enkle grep kan du etablere et økonomisk vern som gjør at du kan sove godt om natten, selv når de uforutsette kostnadene melder seg.
Det viktigste tiltaket: Bufferkontoen
En bufferkonto er penger du har lagt av til uforutsette utgifter. Dette er ikke midler til spontane ferieturer eller gode tilbud på TV-er – det er din økonomiske redningsplanke.
Hvor mye bør du ha på en slik konto? En tommelfingerregel er 1–2 månedslønner, avhengig av din situasjon:
Hvis du leier og ikke har bil: En mindre buffer (for eksempel 10 000 til 15 000 kroner) kan være nok til å dekke tannlegeregninger eller datamaskinreparasjoner.
Hvis du eier hus og bil: Her bør bufferen være betydelig større, da taklakkasjer eller girkassefeil kan bli kostbare.
3 enkle steg for å bygge opp bufferen
Du trenger ikke å forandre hele livet for å oppnå en solid buffer. Små, kontinuerlige tiltak gir best resultat over tid.
1. Opprett en automatisk overføring
Ikke vent til måneden er over for å se hva som er igjen av sparebeløpet. Sett opp et fast trekk på lønningsdagen gjennom nettbanken. Enten det er 200 eller 2000 kroner, vil beløpet vokse uten at du merker det i hverdagen.
2. Revurder de «faste» utgiftene
Det er ofte mye å spare på å ta en årlig runde med forsikringsselskapet, banken (for å forhandle boliglånsrenten) og strømleverandøren. Pengene du sparer ved å bytte til rimeligere avtaler, kan du straks sette over til bufferkontoen din.
3. Benytt deg av mikrosparing
Flere banker tilbyr nå en funksjon der du sparer litt hver gang du bruker bankkortet ditt (for eksempel 10 eller 20 kroner). Det kan virke lite, men over et år kan det bli til flere tusenlapper.
Hold nødsparing adskilt
For at en bufferkonto skal fungere, må den være «usynlig» i hverdagen. Ikke ha pengene på brukskontoen, og unngå lett tilgang i appen du bruker daglig. Jo vanskeligere det er å flytte pengene, desto større er sjansen for at de er der når du virkelig trenger
Ofte stilte spørsmål
Hva er din reaksjon?
 Liker
1
 Misliker
0
 Elsker
1
 Morsom
0
 Wow
0
 Trist
0
 Sint
0
Vi leverer tidsaktuelle saker, inspirerende livsstils stoff og grundige analyser av trendene som former samfunnet vårt. Vårt mål er å skape en åpen og levende plattform som holder deg oppdatert, samtidig som vi gir rom for de gode historiene og den brennende skrivegleden.
Kommentarer (0)