Norge må slutte å bruke renten som hovedvåpen mot inflasjon
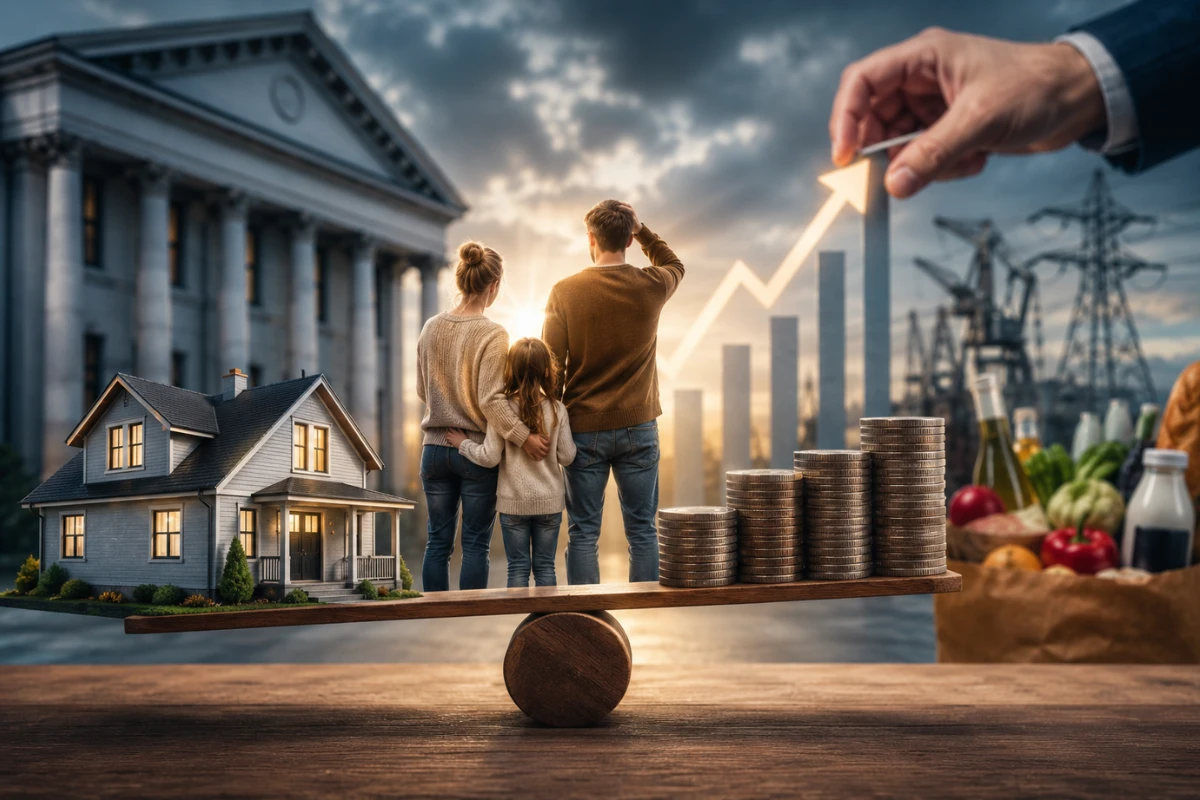
Norges kamp mot inflasjon har i stor grad vært basert på renteøkninger, men stadig flere stiller spørsmål ved om dette er det mest effektive virkemiddelet. Når prisveksten i stor grad skyldes globale energipriser, svak krone, forsynings problemer og høye matpriser, rammer høyere renter først og fremst norske familier med boliglån. Artikkelen argumenterer for at Norge bør ta i bruk en bredere verktøykasse, inkludert sterkere konkurransepolitikk, målrettede avgiftskutt og tiltak for å styrke produktiviteten, fremfor å la husholdningene bære hoved byrden i kampen mot inflasjon.
Når medisinen gjør pasienten sykere
For de fleste nordmenn er inflasjon et enkelt begrep: Prisene stiger. Mat blir dyrere, strømregningen vokser, og pengene rekker ikke like langt som før. Myndighetenes svar er like kjent: Norges Bank hever renten. Teorien er enkel. Når lån blir dyrere, bruker folk mindre penger. Dermed avtar etterspørselen, og prisveksten dempes.
Men hva skjer når inflasjonen ikke skyldes at folk bruker for mye penger?
Da risikerer vi at rentemedisinen behandler feil sykdom.
I dagens Norge ser vi stadig flere tegn på at rentevåpenet rammer skjevt. Familier med boliglån får kraftig økte utgifter, mens de faktiske årsakene til prisveksten ofte ligger helt andre steder: internasjonale energipriser, svak krone, høye matvarepriser, globale forsyningsproblemer og begrenset konkurranse i enkelte markeder.
Resultatet er at mange familier opplever å bli straffet for problemer de ikke har skapt.
Hvordan rentevåpenet fungerer
INFLASJON
      ↓
Norges Bank øker renten
      ↓
Boliglån blir dyrere
      ↓
Familier får mindre å rutte med
      ↓
Forbruket faller
      ↓
Prisveksten dempes
På papiret ser modellen logisk ut.
Problemet oppstår når inflasjonen ikke skyldes høyt forbruk.
Familien som tar regningen
Tenk deg en vanlig norsk familie.
For få år siden hadde familien:
-
Boliglån på 4 millioner kroner
-
Lav rente
-
Stabil økonomi
Så kommer inflasjonen.
Matprisene stiger.
Strømprisene stiger.
Drivstoffprisene stiger.
Deretter kommer renteøkningene.
Plutselig har familien flere tusen kroner mindre å leve for hver måned.
Det paradoksale er at familien ikke nødvendigvis har brukt mer penger enn før. De har ikke skapt inflasjonen. Likevel er det de som får regningen.
Samtidig kan husholdninger uten lån merke langt mindre til renteøkningene.
Dette reiser et viktig spørsmål:
Er det rimelig at kampen mot inflasjon i hovedsak skal finansieres av barnefamilier og boligeiere?
Inflasjonen kommer ofte utenfra
I dagens globale økonomi oppstår mange prisøkninger utenfor Norges grenser.
Eksempler:
-
Krigen i Ukraina påvirket energimarkedene.
-
Pandemien skapte globale forsyningsproblemer.
-
Internasjonale råvarepriser steg kraftig.
-
Fraktkostnader eksploderte.
-
Den norske kronen svekket seg.
Ingen av disse problemene blir nødvendigvis løst ved at en familie i Bergen eller Trondheim betaler 5 000 kroner mer i boliglån hver måned.
Likevel er dette den mekanismen vi bruker.
Hva skaper inflasjon?
          INFLASJON
               │
 ┌─────────────┼─────────────┐
 │             │             │
Matpriser   Energipriser   Valutakurs
 │             │             │
Globalt     Globalt      Svak krone
 │             │             │
Påvirkes lite av norsk rente
Et ensidig verktøy
Renten er i praksis et universelt verktøy.
Problemet er at ikke alle inflasjonsproblemer er universelle.
Hvis taket lekker, bruker man ikke slegge.
Hvis motoren fusker, skifter man ikke hele bilen.
Likevel er renteøkning ofte det første svaret på alle typer inflasjon.
Dette kan sammenlignes med å bruke samme medisin mot alle sykdommer.
Noen ganger fungerer det.
Andre ganger gjør det situasjonen verre.
Hvilke alternativer finnes?
1. Styrke konkurransen i dagligvaremarkedet
Mange økonomer peker på at Norge har et svært konsentrert dagligvaremarked.
Når få aktører dominerer markedet, blir konkurransen svakere.
Mer konkurranse kan føre til:
-
Lavere matpriser
-
Bedre utvalg
-
Lavere marginer
Dette angriper prisveksten direkte.
2. Redusere avgifter på nødvendige varer
Hvis staten ønsker lavere inflasjon, kan den redusere kostnadene på varer folk må kjøpe.
Eksempler:
-
Frukt og grønt
-
Sunne matvarer
-
Strømavgifter
-
Enkelte transportkostnader
Dette vil kunne redusere prispresset uten å øke boliglånsrentene.
3. Bedre kronekurs
En stor del av prisveksten skyldes import.
Når kronen er svak, blir nesten alt dyrere.
Sterk krone
      ↓
Billigere import
      ↓
Lavere priser

Svak krone
      ↓
Dyrere import
      ↓
Høyere priser
Mange varer i norske butikker er direkte påvirket av valutakursen.
4. Finanspolitikk som supplement
Regjeringen kan bruke statsbudsjettet mer aktivt.
Ved å:
-
redusere offentlig pengebruk i gode tider
-
målrette støtteordninger
-
prioritere investeringer som øker produktiviteten
kan man dempe inflasjonspress uten å legge hele byrden på boliglånskundene.
5. Økt produktivitet
På lang sikt er produktivitet kanskje det viktigste inflasjonstiltaket.
Når samfunnet produserer mer verdi:
-
kan lønninger øke
-
uten at prisene nødvendigvis stiger like mye
Investeringer i:
-
teknologi
-
infrastruktur
-
utdanning
-
innovasjon
kan derfor være inflasjonsbekjempelse i sin mest bærekraftige form.
Hvem tjener på dagens modell?
Dette er et spørsmål som sjelden diskuteres.
Når rentene stiger:
-
Låntakere betaler mer.
-
Banker mottar høyere renteinntekter.
-
Sparere får høyere avkastning.
Samtidig er det ofte unge familier med store lån som rammes hardest.
Dette betyr ikke at renteøkninger er feil i seg selv.
Men det betyr at kostnadene ikke fordeles likt.
Hvem rammes mest?
Renteøkning
      │
      ├── Boligeiere med store lån
      │        ↑
      │     Rammes hardt
      │
      ├── Unge familier
      │        ↑
      │     Rammes hardt
      │
      ├── Pensjonister uten lån
      │        ↓
      │     Rammes mindre
      │
      └── Sparere
               ↓
        Kan tjene på høy rente
En bredere verktøykasse for fremtiden
Renten vil fortsatt være et viktig verktøy.
Men spørsmålet er om den bør være hovedvåpenet i enhver kamp mot inflasjon.
Dagens økonomi er langt mer kompleks enn for noen tiår siden. Prisvekst påvirkes av globale forsyningskjeder, energi, teknologi, geopolitikk og valutamarkeder. Mange av disse faktorene lar seg ikke kontrollere ved å gjøre boliglån dyrere.
Norge trenger derfor en mer moderne tilnærming til inflasjonsbekjempelse – en strategi som kombinerer pengepolitikk, konkurransepolitikk, skattepolitikk og investeringer i produktivitet.
Hvis målet er lavere priser og en sunn økonomi, bør ikke byrden ensidig falle på familier som allerede kjemper med høye matpriser, dyr strøm og rekordstore boliglån.
Kampen mot inflasjon må handle om å løse årsakene til problemet – ikke bare dempe symptomene. Når stadig flere familier opplever at renteøkningene gjør hverdagen vanskeligere uten at prisene nødvendigvis faller tilsvarende, er det på tide å spørre om Norge bruker riktig verktøy på riktig problem.
For en moderne økonomi fortjener moderne løsninger. Ikke bare høyere renter.
Ofte stilte spørsmål
Hva er din reaksjon?
 Liker
0
 Misliker
0
 Elsker
0
 Morsom
0
 Wow
1
 Trist
1
 Sint
0
Vi leverer tidsaktuelle saker, inspirerende livsstils stoff og grundige analyser av trendene som former samfunnet vårt. Vårt mål er å skape en åpen og levende plattform som holder deg oppdatert, samtidig som vi gir rom for de gode historiene og den brennende skrivegleden.
Kommentarer (0)