Rente fellen: Slik unngår du å betale for mye på boliglånet
Mange norske boligeiere betaler for mye i rente på boliglånet sitt fordi de ikke sjekker markedet. Ved å bruke verktøy som Finansportalen, utnytte medlemskap i fagforeninger og kontakte banken direkte for å forhandle, kan man enkelt redusere den effektive renten. Selv en liten rentereduksjon på 0,5 prosentpoeng kan spare en husholdning for titusenvis av kroner årlig på et normalt boliglån.
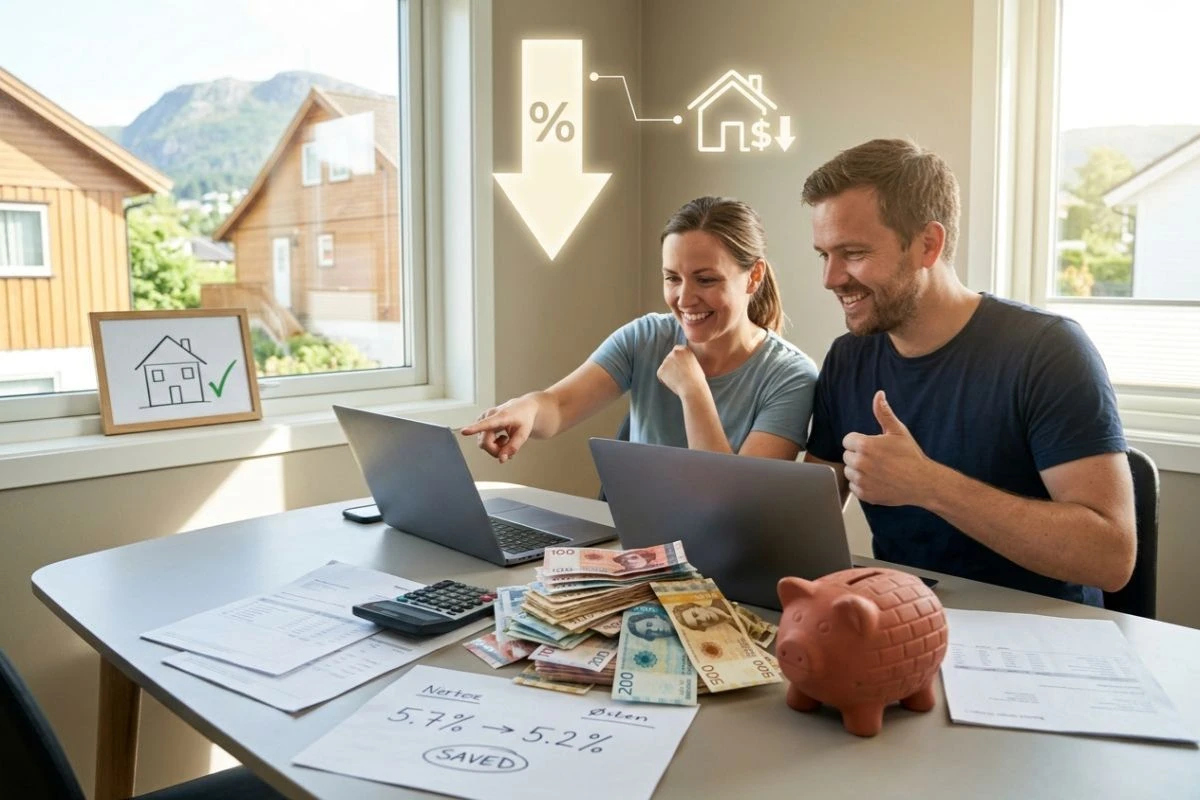
For de aller fleste nordmenn er boliglånet den desidert største månedlige utgiften. De siste årenes renteøkninger har gjort et solid innhugg i folks private lommebøker, og mange opplever at det blir stadig mindre igjen til overs etter at banken har tatt sitt.
Det mange derimot ikke er klar over, er at tusenvis av bankkunder betaler en unødvendig høy "lojalitetsavgift" til banken sin – rett og slett fordi de ikke sjekker hvilke betingelser de faktisk har.
Hva er din effektive rente?
Når du skal sjekke hvor dyrt lånet ditt faktisk er, må du se på den effektive renten, ikke den nominelle. Den effektive renten inkluderer alle gebyrer (som termingebyrer og etableringsgebyr) og viser den reelle årlige kostnaden på lånet ditt.
Selv en liten forskjell i rentesatsen utgjør enorme summer over tid.
Eksempel: Hvis du har et boliglån på $4\ 000\ 000$ kroner med en nedbetalingstid på 25 år, vil en rentereduksjon på bare 0,5 prosentpoeng (for eksempel fra 5,7 % til 5,2 %) spare deg for rundt $20\ 000$ kroner i året. I løpet av lånets løpetid blir dette hundretusener av kroner rett tilbake i egen lomme.
3 steg for å prute på boliglånsrenten
Bankene lever av å tjene penger på lånet ditt, men de vil strekke seg langt for å beholde deg som kunde dersom du viser at du er en bevisst forbruker. Slik går du frem:
1. Sjekk "Finansportalen"
Gå inn på Finansportalen.no (en gratis tjeneste fra Forbrukerrådet). Tast inn din lånesum, boligverdi og alder. Her får du opp en oppdatert liste over hvilke banker som tilbyr de aller beste betingelsene på markedet akkurat nå.
2. Sjekk organisasjonsavtaler
Er du organisert gjennom fagforeninger som LO, Akademikerne eller Unio? Eller er du medlem i et boligbyggelag som OBOS? Mange av disse avtalene har ferdigforhandlede "medlemsrenter" hos spesifikke banker som ofte ligger langt under standardlistene til storbankene.
3. Ring banken din (eller send en melding)
Kontakt banken din via nettbanken og si det som det er: "Jeg ser at andre banker tilbyr bedre rente på mitt lån, og jeg vurderer å flytte det. Hva kan dere gjøre med renten min for at jeg skal bli?" Ha konkrete eksempler klare fra Finansportalen. Hvis banken nekter å matche tilbudet, ber du om å få tilsendt et pantedokument (finansieringsbevis) – da vet de at du mener alvor, og saken blir ofte sendt til en egen avdeling som har fullmakt til å gi deg bedre betingelser.
Gjør det til en årlig vane
Å flytte et boliglån, eller å prute på det, krever minimalt med arbeid i dag. Det meste går automatisk via BankID og digitale skjemaer. Ved å bruke 30 minutter én gang i året på å sjekke bankbetingelsene dine, sikrer du at det er du – og ikke banken – som sitter igjen med gevinsten.
Ofte stilte spørsmål
Hva er din reaksjon?
 Liker
1
 Misliker
0
 Elsker
0
 Morsom
0
 Wow
0
 Trist
0
 Sint
0
Vi leverer tidsaktuelle saker, inspirerende livsstils stoff og grundige analyser av trendene som former samfunnet vårt. Vårt mål er å skape en åpen og levende plattform som holder deg oppdatert, samtidig som vi gir rom for de gode historiene og den brennende skrivegleden.
Kommentarer (0)